Domain byvi.de kaufen?
Wir ziehen mit dem Projekt
byvi.de um.
Sind Sie am Kauf der Domain
byvi.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain byvi.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **

Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Einkommenssteuerrechtliche Behandlung von Aufwendungen für Studium und Ausbildung (einschließlich verfassungsrechtlicher Aspekte), Taschenbuch vonEinkommenssteuerrechtliche Behandlung Von Aufwendungen Für Studium Und Ausbildung (einschließlich Verfassungsrechtlicher Aspekte), Taschenbuch Von Özlem Cakir, Grin, 978-3-640-30428-8, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tragner, Eva: Kräuter KosmetikKräuter Kosmetik , Schönheit aus dem eigenen Kräutergarten ¿ Über 200 einfache und praktische Naturkosmetikrezepte ¿ Leicht erhältliche Zutaten, oft sogar aus dem eigenen Garten ¿ Vom Haarshampoo bis zum Fußspray Der Untertitel ist Programm: In über 200 Rezepten werden im Handumdrehen natürliche Pflege- und Kosmetikprodukte von Kopf bis Fuß mit der Kraft heimischer Kräuter für den persönlichen täglichen Bedarf selbst hergestellt: Haarshampoos, Spülungen, Pflege für das Gesicht und den Bart, Augencreme und dekorative Kosmetik, Zahnputzpulver, Deosprays, Dusch- und Badezusätze, Bodylotions, Salben, Cremen, Fluids bis hin zu Fußbädern, -sprays und vieles mehr. Viele Zusatzinformationen über die verwendeten Rohstoffe und die spezielle Wirkung der jeweils enthaltenen Kräuter (z. B. straffend, zellerneuernd), die richtige Anwendung des Produkts sowie Tipps und Tricks runden jedes Rezept ab. Die Hauptzutaten, die Kräuter, stammen aus unserem "persönlichen Kosmetiksalon": dem Garten und der Wiese. Alle weiteren Zutaten sind einfach im Supermarkt, in der Drogerie oder der Apotheke erhältlich. Den Abschluss des Buches bildet die Antwort auf die Frage, welche Kräuter für welchen Hauttyp geeignet sind - mit besonderem Blick auf die Sekundären Pflanzenwirkstoffe. , Kabel & Drähte > Autoelektrik , Erscheinungsjahr: 20220419, Produktform: Leinen, Autoren: Tragner, Eva, Seitenzahl/Blattzahl: 264, Abbildungen: Durchgehend farbig bebildert, Keyword: Haarpflege selber machen; Naturkosmetik; Trockenshampoo selbst herstellen; natürliche Gesichtspflege; natürliche Kosmetikprodukte; natürliches Haarshampoo; natürliche Pflegeprodukte; natürlicher Sonnenschutz; Kosmetik aus Kräutern; natürliche Kosmetik; Gesichtsmaske selbst herstellen; Kosmetik selber machen; Naturkosmetik selbst machen; Natürliche Pflege; natürliche Haarpflege; Natürliche Hautpflege; Naturkosmetikrezepte; Haarpflege selbst machen; Gesichtspflege seber machen; Naturkosmetik selber machen; Haarshampoo selbst herstellen; Shampoo selbst herstellen; Naturparfüm, Fachschema: Kosmetik / Schön~Schönheit (Kosmetik) - Schönheitspflege, Thema: Entdecken, Warengruppe: TB/Schönheit/Kosmetik, Fachkategorie: Kosmetik, Haare und Beauty, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stocker Leopold Verlag, Verlag: Stocker Leopold Verlag, Verlag: Leopold Stocker Verlag GmbH, Länge: 253, Breite: 188, Höhe: 23, Gewicht: 992, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: ÖSTERREICH (AT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 275850030,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Erstattungsfähigkeit behördlicher Aufwendungen in Verfahren vor den Verwaltungsgerichten., Taschenbuch von Andreas Dietz, Duncker & Humblot,Die Erstattungsfähigkeit Behördlicher Aufwendungen In Verfahren Vor Den Verwaltungsgerichten., Taschenbuch Von Andreas Dietz, Duncker & Humblot, 978-3-428-11355-2, Seitenanzahl: 20874,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Generation Homeoffice. Steuerliche Absetzbarkeit von Aufwendungen für ein häusliches Arbeitszimmer, Taschenbuch von Maximilian Fiedler, GRIN,Generation Homeoffice. Steuerliche Absetzbarkeit Von Aufwendungen Für Ein Häusliches Arbeitszimmer, Taschenbuch Von Maximilian Fiedler, Grin, 978-3-346-42070-1, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Sind Abschreibungen betriebliche Aufwendungen?
Sind Abschreibungen betriebliche Aufwendungen? Abschreibungen sind keine direkten Zahlungsausgaben, sondern die Verteilung der Anschaffungskosten eines Vermögensgegenstandes über dessen Nutzungsdauer. Sie stellen somit keinen direkten Abfluss von liquiden Mitteln dar. Dennoch werden Abschreibungen in der Gewinn- und Verlustrechnung als Aufwand verbucht, da sie den Wertverlust des Vermögensgegenstandes über die Zeit widerspiegeln. Somit sind Abschreibungen zwar betriebliche Aufwendungen, aber sie beeinflussen nicht direkt den Zahlungsmittelbestand des Unternehmens. **
-
Was sind berufsbedingte Aufwendungen?
Was sind berufsbedingte Aufwendungen? Berufsbedingte Aufwendungen sind Kosten, die im Zusammenhang mit der Ausübung einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise Fahrtkosten, Arbeitsmittel, Fortbildungskosten oder auch Kosten für Arbeitskleidung. Diese Aufwendungen können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Es ist wichtig, die Belege für berufsbedingte Aufwendungen aufzubewahren, um sie im Rahmen der Steuererklärung geltend machen zu können. In vielen Fällen können Arbeitnehmer auch eine Pauschale für berufsbedingte Aufwendungen in ihrer Steuererklärung angeben. **
-
Was sind Aufwendungen Beispiele?
Was sind Aufwendungen Beispiele? Aufwendungen sind Ausgaben, die ein Unternehmen tätigt, um seine Geschäftstätigkeit aufrechtzuerhalten oder zu verbessern. Beispiele für Aufwendungen sind Mietkosten, Lohn- und Gehaltszahlungen, Werbekosten, Versicherungsprämien und Materialkosten. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb am Laufen zu halten und die Produkte oder Dienstleistungen des Unternehmens zu produzieren. Aufwendungen können auch als Investitionen betrachtet werden, da sie dazu beitragen, den langfristigen Erfolg des Unternehmens zu sichern. **


Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
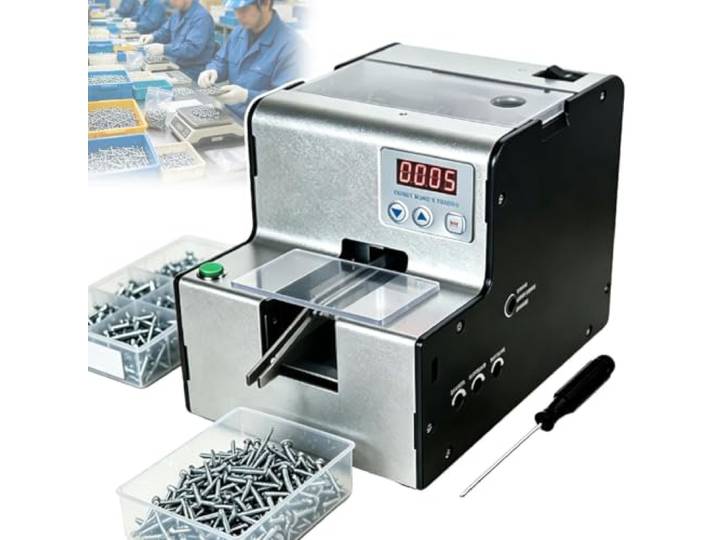
Einstellbare Spurschrauben-Anordnungsmaschine,automatischer Schraubenzähler Geräuscharmer Betrieb, for Elektronik, Haushaltsgeräte-, Spielzeug- und Hardware-MontagewerkstättenEinstellbare Spurschrauben-Anordnungsmaschine,automatischer Schraubenzähler Geräuscharmer Betrieb, for Elektronik, Haushaltsgeräte-, Spielzeug- und Hardware-Montagewerkstätten. Automatische Schraubenzählung: Hochauflösendes Digitaldisplay, digitaler Zähler kann for die automatische Schraubenzählung von 0 bis 9999 eingestellt werden, was zur Rationalisierung wiederkehrender Montage- und Komponentenvorbereitungsaufgaben beiträgt M1-M5-Schraubenkompatibilität: Geeignet for Maschinenzähne und selbstschneidende Schraubenformen. Kompatibel mit M1- bis M5-Schrauben. Funktioniert mit Rundkopf- und Flachkopfschrauben, Schrauben mit Distanzstücken und selbstschneidenden Schrauben. Schraubenlänge bis 20 mm. Eine Maschine verarbeitet mehrere Typen Einstellbare 1-5-mm-Schiene: Die Führungsschiene kann je nach Schraubengröße von 1 mm bis 5 mm eingestellt werden, sodass die Zuführschiene for verschiedene Schraubentypen und -abmessungen geeignet ist Unabhängige Vorschub- und Vibrationssteuerung: Die Mikrocomputersteuerung verwaltet Vorschub und Vibration separat. Schrauben, die nicht in die Schiene eindringen, kehren for den nächsten Zuführzyklus zur Walze zurück Montageanwendungen: Geeignet for Zählen und Zuführen von Schrauben bei der Montage von Spielzeug, Kommunikationsgeräten, Elektrogeräten, Spielzeugautoteilen und anderen elektronischen Verarbeitungsprodukten Farbe:One Color191,91 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Duncker & Humblot Der Ersatz entwerteter Aufwendungen bei Vertragsstörungen. (Deutsch, Softcover, Georg Müller) (55271908)Duncker & Humblot Der Ersatz entwerteter Aufwendungen bei Vertragsstörungen. (Deutsch, Softcover, Georg Müller) (55271908)69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einkommenssteuerrechtliche Behandlung von Aufwendungen für Studium und Ausbildung (einschließlich verfassungsrechtlicher Aspekte), Taschenbuch vonEinkommenssteuerrechtliche Behandlung Von Aufwendungen Für Studium Und Ausbildung (einschließlich Verfassungsrechtlicher Aspekte), Taschenbuch Von Özlem Cakir, Grin, 978-3-640-30428-8, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tragner, Eva: Kräuter KosmetikKräuter Kosmetik , Schönheit aus dem eigenen Kräutergarten ¿ Über 200 einfache und praktische Naturkosmetikrezepte ¿ Leicht erhältliche Zutaten, oft sogar aus dem eigenen Garten ¿ Vom Haarshampoo bis zum Fußspray Der Untertitel ist Programm: In über 200 Rezepten werden im Handumdrehen natürliche Pflege- und Kosmetikprodukte von Kopf bis Fuß mit der Kraft heimischer Kräuter für den persönlichen täglichen Bedarf selbst hergestellt: Haarshampoos, Spülungen, Pflege für das Gesicht und den Bart, Augencreme und dekorative Kosmetik, Zahnputzpulver, Deosprays, Dusch- und Badezusätze, Bodylotions, Salben, Cremen, Fluids bis hin zu Fußbädern, -sprays und vieles mehr. Viele Zusatzinformationen über die verwendeten Rohstoffe und die spezielle Wirkung der jeweils enthaltenen Kräuter (z. B. straffend, zellerneuernd), die richtige Anwendung des Produkts sowie Tipps und Tricks runden jedes Rezept ab. Die Hauptzutaten, die Kräuter, stammen aus unserem "persönlichen Kosmetiksalon": dem Garten und der Wiese. Alle weiteren Zutaten sind einfach im Supermarkt, in der Drogerie oder der Apotheke erhältlich. Den Abschluss des Buches bildet die Antwort auf die Frage, welche Kräuter für welchen Hauttyp geeignet sind - mit besonderem Blick auf die Sekundären Pflanzenwirkstoffe. , Kabel & Drähte > Autoelektrik , Erscheinungsjahr: 20220419, Produktform: Leinen, Autoren: Tragner, Eva, Seitenzahl/Blattzahl: 264, Abbildungen: Durchgehend farbig bebildert, Keyword: Haarpflege selber machen; Naturkosmetik; Trockenshampoo selbst herstellen; natürliche Gesichtspflege; natürliche Kosmetikprodukte; natürliches Haarshampoo; natürliche Pflegeprodukte; natürlicher Sonnenschutz; Kosmetik aus Kräutern; natürliche Kosmetik; Gesichtsmaske selbst herstellen; Kosmetik selber machen; Naturkosmetik selbst machen; Natürliche Pflege; natürliche Haarpflege; Natürliche Hautpflege; Naturkosmetikrezepte; Haarpflege selbst machen; Gesichtspflege seber machen; Naturkosmetik selber machen; Haarshampoo selbst herstellen; Shampoo selbst herstellen; Naturparfüm, Fachschema: Kosmetik / Schön~Schönheit (Kosmetik) - Schönheitspflege, Thema: Entdecken, Warengruppe: TB/Schönheit/Kosmetik, Fachkategorie: Kosmetik, Haare und Beauty, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stocker Leopold Verlag, Verlag: Stocker Leopold Verlag, Verlag: Leopold Stocker Verlag GmbH, Länge: 253, Breite: 188, Höhe: 23, Gewicht: 992, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: ÖSTERREICH (AT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 275850030,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Sind Abschreibungen betriebliche Aufwendungen?
Sind Abschreibungen betriebliche Aufwendungen? Abschreibungen sind keine direkten Zahlungsausgaben, sondern die Verteilung der Anschaffungskosten eines Vermögensgegenstandes über dessen Nutzungsdauer. Sie stellen somit keinen direkten Abfluss von liquiden Mitteln dar. Dennoch werden Abschreibungen in der Gewinn- und Verlustrechnung als Aufwand verbucht, da sie den Wertverlust des Vermögensgegenstandes über die Zeit widerspiegeln. Somit sind Abschreibungen zwar betriebliche Aufwendungen, aber sie beeinflussen nicht direkt den Zahlungsmittelbestand des Unternehmens. **
Ähnliche Suchbegriffe für Aufwendungen
-
Die Erstattungsfähigkeit behördlicher Aufwendungen in Verfahren vor den Verwaltungsgerichten., Taschenbuch von Andreas Dietz, Duncker & Humblot,Die Erstattungsfähigkeit Behördlicher Aufwendungen In Verfahren Vor Den Verwaltungsgerichten., Taschenbuch Von Andreas Dietz, Duncker & Humblot, 978-3-428-11355-2, Seitenanzahl: 20874,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Generation Homeoffice. Steuerliche Absetzbarkeit von Aufwendungen für ein häusliches Arbeitszimmer, Taschenbuch von Maximilian Fiedler, GRIN,Generation Homeoffice. Steuerliche Absetzbarkeit Von Aufwendungen Für Ein Häusliches Arbeitszimmer, Taschenbuch Von Maximilian Fiedler, Grin, 978-3-346-42070-1, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aufwendungen und Vergütungen des Nachlaßpflegers., Taschenbuch von Ute Tidow, Duncker & Humblot, 978-3-428-06852-4Aufwendungen Und Vergütungen Des Nachlaßpflegers., Taschenbuch Von Ute Tidow, Duncker & Humblot, 978-3-428-06852-4, Seitenanzahl: 10834,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind berufsbedingte Aufwendungen?
Was sind berufsbedingte Aufwendungen? Berufsbedingte Aufwendungen sind Kosten, die im Zusammenhang mit der Ausübung einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise Fahrtkosten, Arbeitsmittel, Fortbildungskosten oder auch Kosten für Arbeitskleidung. Diese Aufwendungen können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Es ist wichtig, die Belege für berufsbedingte Aufwendungen aufzubewahren, um sie im Rahmen der Steuererklärung geltend machen zu können. In vielen Fällen können Arbeitnehmer auch eine Pauschale für berufsbedingte Aufwendungen in ihrer Steuererklärung angeben. **
-
Was sind Aufwendungen Beispiele?
Was sind Aufwendungen Beispiele? Aufwendungen sind Ausgaben, die ein Unternehmen tätigt, um seine Geschäftstätigkeit aufrechtzuerhalten oder zu verbessern. Beispiele für Aufwendungen sind Mietkosten, Lohn- und Gehaltszahlungen, Werbekosten, Versicherungsprämien und Materialkosten. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb am Laufen zu halten und die Produkte oder Dienstleistungen des Unternehmens zu produzieren. Aufwendungen können auch als Investitionen betrachtet werden, da sie dazu beitragen, den langfristigen Erfolg des Unternehmens zu sichern. **
-
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.